Como funciona o tempo de liquidação do Pix: por que ele cai em segundos a qualquer hora?
Você já fez um Pix durante a madrugada, em um domingo ou até mesmo em um feriado e viu o dinheiro chegar à outra conta em poucos segundos? Essa rapidez é uma das principais características do sistema de pagamentos brasileiro e mudou a maneira como pessoas e empresas movimentam dinheiro.
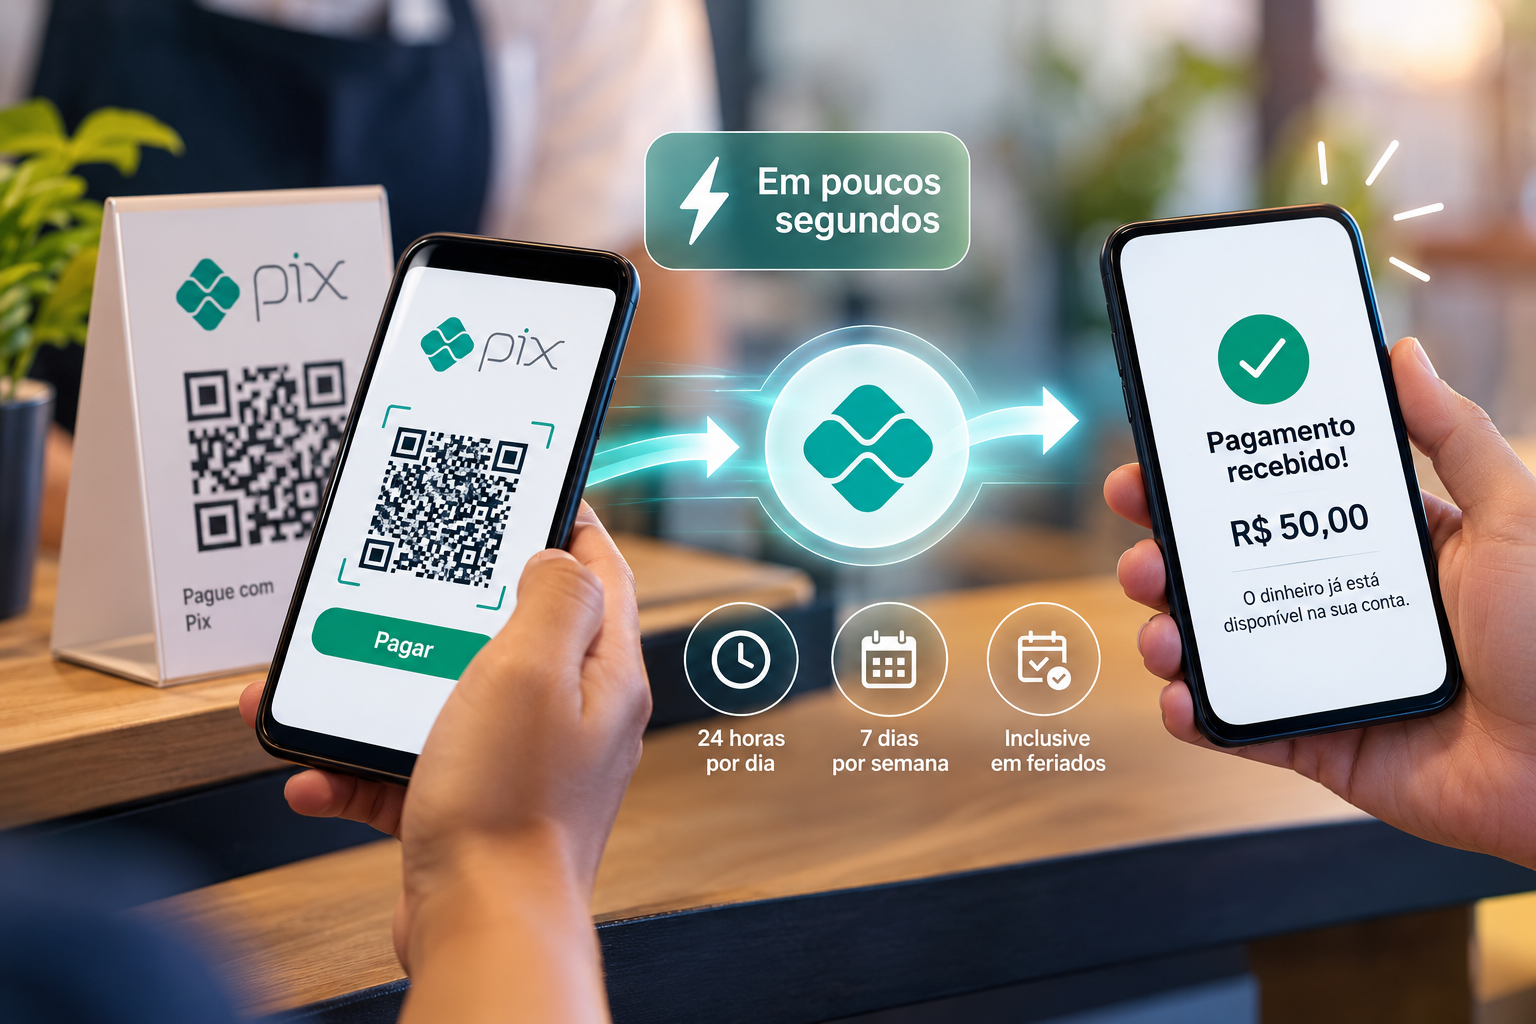
Diferentemente de transferências bancárias tradicionais que podem depender de horários específicos de processamento, o Pix funciona 24 horas por dia, 7 dias por semana, inclusive em feriados nacionais. Isso significa que, em condições normais de funcionamento, você pode transferir dinheiro ou receber um pagamento sem precisar esperar o próximo dia útil.
Mas como isso é possível? O que acontece entre o momento em que alguém confirma o pagamento e o instante em que o dinheiro aparece na conta do destinatário?
A resposta está na infraestrutura tecnológica criada pelo Banco Central do Brasil, que permite realizar a liquidação das transações em tempo real. Entender esse processo também ajuda a compreender por que o Pix se tornou tão importante para consumidores, comerciantes, prestadores de serviços e empresas de todos os tamanhos.
O que significa liquidação do Pix?
A liquidação é o processo pelo qual uma transação financeira é efetivamente concluída entre as instituições envolvidas, com a transferência dos recursos do pagador para o recebedor.
Quando você faz um Pix, não está apenas enviando uma mensagem ao banco para informar que deseja transferir dinheiro. A operação precisa passar por verificações e procedimentos que permitem confirmar a transação e movimentar os valores de maneira segura.
No Pix, esse processo acontece em tempo real. Depois que uma transferência é concluída com sucesso, o dinheiro fica disponível para o recebedor, normalmente em poucos segundos.
Isso diferencia o Pix de meios de pagamento em que a confirmação ou a disponibilização dos recursos pode levar mais tempo.
Por exemplo, um boleto bancário pode ser pago em determinado momento, mas sua compensação e a identificação do pagamento pelo beneficiário podem ocorrer posteriormente. No Pix, a liquidação é imediata quando a transação é concluída com sucesso.
Segundo o Banco Central, essa disponibilidade em tempo real é uma das características centrais do sistema de pagamentos instantâneos.
Como o Banco Central faz o Pix funcionar em tempo real?
Para que o Pix funcione de maneira tão rápida, existe uma infraestrutura específica chamada Sistema de Pagamentos Instantâneos (SPI).
Administrado pelo Banco Central do Brasil, o SPI é a infraestrutura centralizada utilizada para liquidar pagamentos instantâneos entre diferentes instituições participantes.
Na prática, ele permite que as instituições financeiras e de pagamento conectadas ao sistema processem transferências sem depender dos mesmos horários de funcionamento utilizados por determinados serviços bancários tradicionais.
O SPI opera com liquidação bruta em tempo real. Isso significa que as transações são processadas individualmente, em vez de dependerem de uma compensação em lote realizada somente em determinados horários.
Quando uma transação entre participantes diretos do SPI é liquidada, os lançamentos correspondentes acontecem nas contas específicas que essas instituições mantêm no Banco Central.
Essa estrutura permite que os recursos sejam transferidos entre instituições com rapidez, inclusive fora do horário comercial.
É importante entender que o Banco Central não precisa analisar manualmente cada Pix. A infraestrutura automatizada processa as operações de acordo com as regras do sistema, enquanto as instituições participantes realizam as verificações necessárias em seus próprios ambientes.
O que acontece quando você faz um Pix?
Embora a operação pareça instantânea para quem utiliza o celular, existem várias etapas acontecendo nos bastidores.
1. O pagador inicia a transação
Tudo começa quando o pagador abre o aplicativo da instituição financeira e informa os dados necessários para realizar o pagamento.
Isso pode ser feito usando uma chave Pix, os dados da conta do recebedor ou um QR Code.
Quando o pagamento é iniciado por QR Code, as informações da cobrança são interpretadas pelo aplicativo, reduzindo a necessidade de digitar manualmente os dados do destinatário.
2. A instituição realiza as verificações
Antes de concluir a operação, a instituição do pagador realiza as verificações aplicáveis à transação.
Entre elas estão a conferência das informações, a disponibilidade de saldo, os limites configurados e os mecanismos de segurança destinados a identificar operações suspeitas.
Essas verificações são importantes para reduzir riscos e proteger os usuários.
Dependendo das características da transação, das regras de segurança ou de alguma análise adicional, a operação pode demorar mais do que o habitual ou até ser recusada.
3. A transação é encaminhada para processamento
Depois das verificações necessárias, a ordem de pagamento segue pelo fluxo de processamento do Pix.
Quando a operação envolve instituições diferentes, a infraestrutura do sistema permite encaminhar e liquidar a transação entre os participantes.
O SPI exerce um papel importante nessa etapa, realizando a liquidação das operações entre seus participantes diretos.
4. Os recursos são transferidos
Quando a liquidação é concluída, os recursos são transferidos conforme a operação autorizada.
A transação liquidada pelo SPI tem caráter definitivo e irrevogável dentro do sistema. Isso significa que ela não pode ser simplesmente desfeita como se nunca tivesse acontecido.
Essa característica é importante para a segurança e a previsibilidade dos pagamentos.
Caso seja necessário devolver o dinheiro, normalmente será preciso realizar uma nova transação de devolução ou utilizar os procedimentos específicos aplicáveis à situação.
5. Pagador e recebedor recebem a confirmação
Depois da conclusão do pagamento, as instituições comunicam o resultado aos usuários.
O pagador pode visualizar o comprovante, enquanto o recebedor pode verificar a entrada do dinheiro em sua conta.
Todo esse processo normalmente acontece em poucos segundos.
É justamente essa combinação de processamento automatizado, infraestrutura de liquidação e comunicação entre as instituições que torna o Pix tão rápido.
Por que o Pix funciona de madrugada, aos domingos e nos feriados?
A principal razão é que o sistema foi projetado para funcionar de maneira contínua, sem depender do horário comercial.
Transferências bancárias tradicionais, como a TED, possuem regras e horários operacionais específicos. Em determinadas situações, uma transferência pode precisar esperar até o próximo período de processamento.
O Pix foi desenvolvido para superar essa limitação.
Sua infraestrutura funciona 24 horas por dia, 7 dias por semana, durante todos os dias do ano, incluindo sábados, domingos e feriados.
Isso significa que uma pessoa pode pagar uma compra às 23h de um sábado e o comerciante pode receber o dinheiro em poucos segundos, desde que a transação seja concluída normalmente.
O mesmo vale para uma transferência realizada em um feriado nacional ou durante a madrugada.
Não é necessário esperar a abertura das agências bancárias porque a liquidação do Pix não depende do atendimento presencial nem do expediente bancário tradicional.
O Pix funciona 24 horas sem nenhuma exceção?
O sistema foi projetado para operar continuamente, mas isso não significa que todas as transações serão concluídas instantaneamente em qualquer circunstância.
A experiência pode ser afetada por fatores como:
Instabilidade no aplicativo ou nos sistemas da instituição financeira.
Problemas de conexão com a internet.
Manutenções ou falhas técnicas.
Verificações adicionais de segurança.
Limites de transação ou saldo insuficiente.
Recusa ou bloqueio da operação pela instituição.
Por isso, é mais correto dizer que o Pix está disponível continuamente, mas que uma transação específica pode sofrer atrasos ou não ser concluída.
Se o aplicativo informar que o pagamento está em processamento, o ideal é verificar o status antes de tentar pagar novamente. Isso ajuda a evitar transferências duplicadas.
Da mesma forma, quem recebe um Pix deve conferir o saldo ou o extrato da própria conta, em vez de confiar exclusivamente em uma imagem de comprovante apresentada por outra pessoa.
Quanto tempo demora para o dinheiro cair na conta?
O Pix foi desenvolvido para concluir pagamentos em poucos segundos.
Na maioria das operações realizadas normalmente, o recebedor tem acesso aos recursos praticamente de imediato após a conclusão da transação.
Não existe, entretanto, uma garantia de que todos os pagamentos levarão exatamente o mesmo número de segundos.
O tempo pode variar conforme as verificações de segurança, as condições técnicas e o funcionamento das instituições envolvidas.
Se o pagamento não aparecer imediatamente, vale consultar o status da transação no aplicativo de origem e verificar o extrato da conta destinatária.
Também é importante distinguir duas situações: o tempo necessário para concluir o Pix e o tempo que um sistema comercial leva para reconhecer esse pagamento. Uma transferência pode estar concluída, mas uma loja ou plataforma ainda pode demorar um pouco para atualizar seu próprio sistema.
Qual é a diferença entre liquidação, confirmação e compensação?
Esses termos podem parecer semelhantes, mas representam etapas ou conceitos diferentes.
Liquidação: é a conclusão financeira da transferência entre as instituições envolvidas.
Confirmação: é a informação apresentada ao usuário de que a transação foi concluída ou de que seu estado foi atualizado.
Compensação: é um termo utilizado em diferentes sistemas de pagamento para descrever processos de apuração e liquidação de obrigações entre participantes. Em meios tradicionais, esses processos podem seguir ciclos específicos.
No Pix, a liquidação instantânea é uma das principais características do sistema. Por isso, o usuário normalmente não precisa aguardar um ciclo de compensação em um dia útil para que o dinheiro fique disponível.
Essa diferença ajuda a explicar por que o Pix é especialmente útil em pagamentos que exigem confirmação rápida.
Pix, TED e boleto: por que os prazos são diferentes?
Cada meio de pagamento possui uma infraestrutura e regras operacionais próprias.
O Pix foi desenvolvido para pagamentos instantâneos. Já a TED segue regras operacionais que podem limitar o processamento conforme o horário e o funcionamento das instituições.
Os boletos também possuem um fluxo diferente. Embora possam ser pagos digitalmente a qualquer momento, a identificação e a disponibilização do pagamento ao beneficiário podem depender do processamento aplicável ao boleto.
Por que a liquidação instantânea é importante para empresas?
A rapidez do Pix trouxe benefícios importantes para empresas que precisam receber pagamentos e confirmar pedidos.
Antes de sua popularização, muitos negócios dependiam de dinheiro em espécie, transferências tradicionais, boletos ou cartões para receber de seus clientes.
Cada alternativa possuía características próprias, incluindo prazos, custos e procedimentos de confirmação.
Com o Pix, empresas e profissionais autônomos passaram a contar com uma opção que permite receber pagamentos de maneira rápida, inclusive fora do horário comercial.
Isso pode facilitar atividades como:
Venda de produtos em lojas físicas e virtuais.
Cobrança por serviços profissionais.
Recebimento de pedidos feitos por WhatsApp.
Pagamentos em feiras e eventos.
Arrecadação de valores por pequenos negócios.
Cobranças realizadas à noite ou nos fins de semana.
A liquidação rápida também pode facilitar a conferência de pagamentos e a liberação de produtos ou serviços, desde que o negócio tenha um processo confiável para confirmar o recebimento.
Como facilitar cobranças com QR Code Pix?
Uma das formas mais práticas de receber pagamentos é disponibilizar um QR Code Pix para o cliente escanear com o aplicativo da instituição financeira.
Em vez de precisar informar todos os dados manualmente, o cliente aponta a câmera para o código, confere as informações exibidas pelo aplicativo e confirma o pagamento.
Essa experiência é especialmente útil para comerciantes, prestadores de serviços e profissionais autônomos que precisam facilitar o recebimento.
Um QR Code pode ser apresentado em uma tela, impresso em uma placa, incluído em um orçamento ou compartilhado digitalmente, dependendo da necessidade do negócio.
Gere seu QR Code Pix com o Pix Fácil
Quer facilitar suas cobranças e permitir que seus clientes paguem usando o Pix?
Com o Pix Fácil, você pode gerar um QR Code Pix de maneira prática para disponibilizar aos seus clientes.
A ferramenta pode ajudar a organizar a apresentação dos dados de pagamento e tornar a cobrança mais simples, seja em um atendimento presencial, em uma conversa pelo WhatsApp ou em outros canais digitais.
É importante lembrar que gerar um QR Code não significa, por si só, que o pagamento foi realizado. Depois que o cliente efetuar o Pix, confirme o recebimento na conta ou no sistema da instituição financeira antes de liberar produtos ou serviços.
O QR Code Pix garante que o pagamento caia na hora?
O QR Code é uma forma de iniciar ou facilitar um pagamento. A rapidez da liquidação depende do funcionamento do Pix e da conclusão da transação.
Quando o cliente escaneia o código, o aplicativo bancário interpreta as informações da cobrança e permite que ele confira os dados antes de autorizar o pagamento.
Depois da confirmação e da conclusão da transação, os recursos normalmente ficam disponíveis para o recebedor em poucos segundos.
Entretanto, existem diferenças entre os tipos de QR Code e as soluções de cobrança. Um código estático pode conter informações que permitem ao pagador preencher ou confirmar o valor, enquanto uma cobrança dinâmica pode apresentar dados específicos da operação.
Por isso, quem recebe pagamentos deve verificar quais informações estão configuradas no código e conferir se o valor recebido corresponde ao pedido.
O que fazer quando um Pix demora para cair?
Embora o Pix seja normalmente rápido, uma transação pode não aparecer imediatamente.
Se isso acontecer, algumas verificações simples podem ajudar.
1. Confira o status no aplicativo de origem. Verifique se a transação aparece como concluída, pendente, em processamento ou recusada.
2. Consulte o extrato da conta destinatária. Não se baseie apenas em notificações ou comprovantes enviados por terceiros.
3. Verifique os dados da transação. Confira o valor, o destinatário e as informações disponíveis no comprovante.
4. Evite repetir o pagamento sem verificar o primeiro. Se a operação ainda estiver sendo processada, uma nova tentativa pode resultar em pagamento duplicado.
5. Entre em contato com a instituição financeira, se necessário. Se o status não estiver claro ou houver uma demora incomum, procure o suporte do banco ou da instituição de pagamento.
Essas medidas ajudam a diferenciar uma falha de comunicação de uma transação que realmente não foi concluída.
O Pix pode ser cancelado depois da liquidação?
Em regra, um Pix concluído não pode ser simplesmente cancelado pelo pagador como se a transferência nunca tivesse ocorrido.
Isso acontece porque a liquidação da transação possui caráter definitivo.
Se o pagamento foi feito por engano, a primeira alternativa pode ser solicitar a devolução ao recebedor.
Em situações específicas de fraude ou golpe, também pode ser aplicável o Mecanismo Especial de Devolução (MED), que possui regras próprias e não garante a recuperação do dinheiro em todos os casos.
Por isso, é importante conferir os dados antes de confirmar uma transferência e verificar cuidadosamente a autenticidade de cobranças recebidas.
O futuro dos pagamentos instantâneos
O Pix transformou a maneira como os brasileiros realizam transferências e pagamentos porque combinou disponibilidade contínua, liquidação em tempo real e uma experiência simples para o usuário.
A possibilidade de transferir dinheiro a qualquer hora tornou-se especialmente relevante em uma economia cada vez mais digital, na qual compras, serviços e cobranças acontecem em diferentes horários e canais.
Para empresas, a combinação entre Pix, QR Codes e ferramentas digitais de cobrança também cria oportunidades para simplificar processos e reduzir etapas manuais.
O principal benefício não está apenas em fazer o dinheiro chegar rapidamente, mas em permitir que o pagamento faça parte de uma experiência mais simples para quem paga e para quem recebe.
Conclusão: por que o Pix cai em segundos a qualquer hora?
O Pix cai em poucos segundos porque foi desenvolvido sobre uma infraestrutura de pagamentos instantâneos, com liquidação em tempo real e funcionamento contínuo.
O Banco Central administra o Sistema de Pagamentos Instantâneos, que permite liquidar transações entre seus participantes diretos 24 horas por dia, sete dias por semana, inclusive em feriados.
Dessa forma, as transferências não precisam esperar o próximo dia útil para serem liquidadas, como pode acontecer com outros meios de pagamento.
Apesar dessa disponibilidade, cada transação ainda depende de verificações de segurança, saldo, limites e condições técnicas. Por isso, podem existir situações em que um pagamento demora mais do que o habitual ou não é concluído.
Para quem vende produtos ou presta serviços, o Pix oferece uma maneira prática de receber pagamentos rapidamente. E, com um QR Code, também é possível facilitar a etapa de cobrança e tornar o processo mais simples para o cliente.